Theo báo cáo thị trường bất động sản quý III/2026 của CBRE Việt Nam, giá bán sơ cấp căn hộ tại TP.HCM giảm về mức bình quân khoảng 75 triệu đồng/m² thông thủy, trong khi tỷ lệ hấp thụ nguồn cung mới chỉ đạt 45%. Thị trường đang bước vào giai đoạn điều chỉnh khi cả giá bán và sức mua đều chịu sức ép từ lãi suất tăng và tâm lý thận trọng của người mua.
Giá sơ cấp về 75 triệu đồng/m², thứ cấp về 60 triệu đồng/m²
Theo báo cáo thị trường bất động sản quý III/2026 của CBRE Việt Nam, giá bán sơ cấp căn hộ tại TP.HCM (sau sáp nhập) đạt trung bình khoảng 75 triệu đồng/m² thông thủy, chưa bao gồm thuế giá trị gia tăng (VAT) và phí bảo trì. Mức giá này giảm 2,3% so với quý trước, nhưng vẫn cao hơn 1% so với cùng kỳ năm 2025.
Không chỉ thị trường sơ cấp, hoạt động giao dịch căn hộ thứ cấp tại TP.HCM cũng ghi nhận dấu hiệu suy yếu rõ rệt. Trong quý III/2026, giá bán thứ cấp trung bình giảm xuống khoảng 60 triệu đồng/m² thông thủy, thấp hơn 4% so với quý trước và gần như không thay đổi so với cùng kỳ năm 2025.
Diễn biến trên cho thấy mặt bằng giá căn hộ bắt đầu điều chỉnh trong bối cảnh thị trường chịu tác động từ áp lực lãi suất gia tăng và sức mua suy yếu. Các mức giá bình quân nêu trên được CBRE làm tròn, vì vậy mức thay đổi theo quý được ghi theo đúng báo cáo của đơn vị này.
| Chỉ số |
Quý II/2026 |
Quý III/2026 |
Thay đổi |
| Giá bán sơ cấp (triệu đồng/m² thông thủy, chưa VAT và phí bảo trì) |
Khoảng 76 |
Khoảng 75 |
Giảm 2,3% so với quý trước; tăng 1% so với cùng kỳ |
| Giá bán thứ cấp (triệu đồng/m² thông thủy) |
Khoảng 62 |
Khoảng 60 |
Giảm 4% so với quý trước; gần như không đổi so với cùng kỳ |
| Căn hộ mở bán mới (căn) |
6.573 |
3.267 |
Giảm 53% so với cùng kỳ năm 2025 |
| Tỷ lệ hấp thụ nguồn cung mới |
Khoảng 73% |
45% |
Giảm 24 điểm phần trăm so với quý trước |
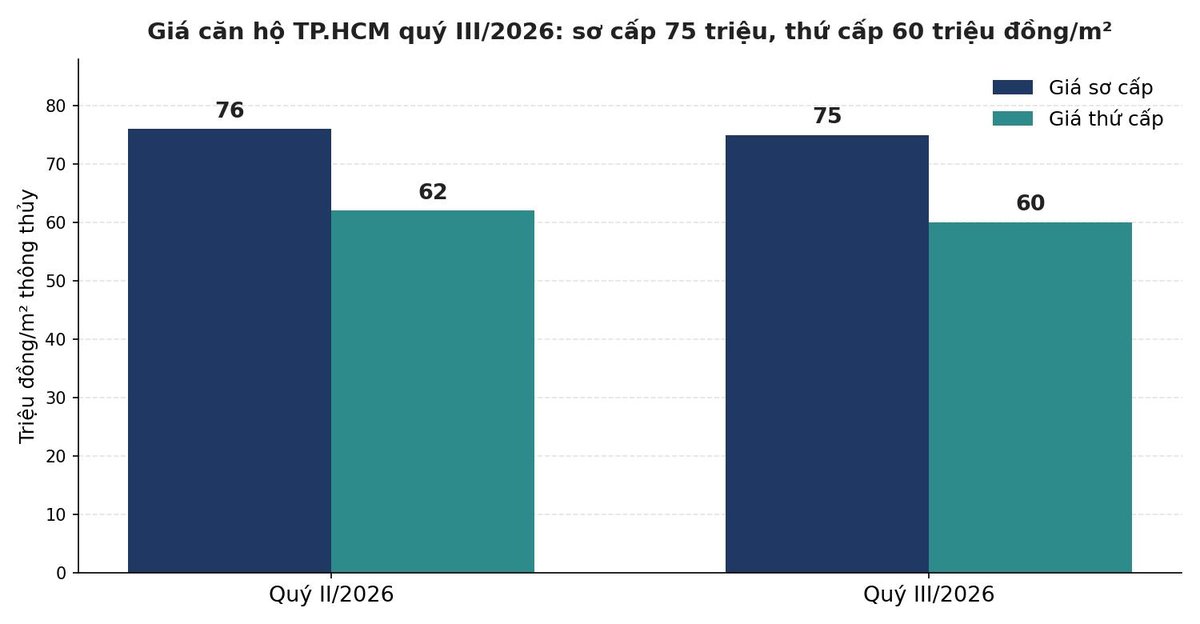
Giá bán sơ cấp và thứ cấp căn hộ TP.HCM quý II và quý III/2026. Biểu đồ: Nhà Thủ Đức tổng hợp từ báo cáo thị trường bất động sản quý III/2026 của CBRE Việt Nam. Giá sơ cấp chưa bao gồm VAT và phí bảo trì.
Một số liệu đối chiếu từ DKRA Consulting cho thấy giá căn hộ sơ cấp tại TP.HCM trong quý III/2026 thấp nhất 32,8 triệu đồng/m², trung bình 68,5 triệu đồng/m² và cao nhất lên tới 520,3 triệu đồng/m². Lưu ý, số liệu của DKRA đã bao gồm VAT, khác cách tính của CBRE nên không so sánh trực tiếp hai mức bình quân này với nhau.
Nguồn cung mới quý III chỉ 3.267 căn, giảm 53% so với cùng kỳ
Trong quý III/2026, TP.HCM chỉ ghi nhận 3.267 căn hộ mở bán mới, giảm 53% so với cùng kỳ năm trước. Con số này chỉ bằng khoảng một nửa so với 6.573 căn mở bán mới trong quý II/2026, cho thấy nguồn cung mới đang chững lại rõ rệt.
Tính chung 9 tháng đầu năm 2026, TP.HCM ghi nhận 14.028 căn hộ mở bán mới, trong đó hơn 8.400 căn tập trung tại khu vực Bình Dương trước sáp nhập, tức hơn một nửa tổng nguồn cung 9 tháng của toàn thành phố.
Cơ cấu nguồn cung tiếp tục lệch về phân khúc cao cấp. Theo báo cáo của Hiệp hội Bất động sản TP.HCM (HoREA) gửi Chính phủ giữa tháng 10/2026, trong tổng số sản phẩm đủ điều kiện huy động vốn từ đầu năm, nhà chung cư cao cấp và trung cao cấp chiếm 73,6%, phân khúc trung cấp chỉ chiếm 7,1% và thị trường không ghi nhận dự án nhà ở bình dân nào. Theo tiêu chí của CBRE, căn hộ bình dân tại TP.HCM phải có mức giá dưới 35 triệu đồng/m².
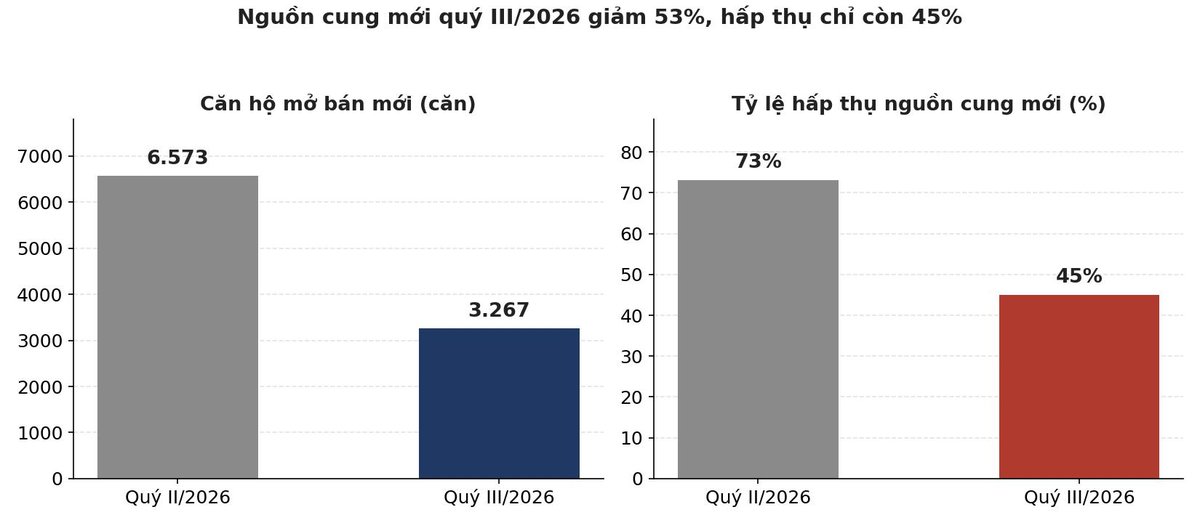
Nguồn cung mới và tỷ lệ hấp thụ căn hộ TP.HCM quý II và quý III/2026. Biểu đồ: Nhà Thủ Đức tổng hợp từ báo cáo thị trường bất động sản quý III/2026 của CBRE Việt Nam.
Thanh khoản toàn thị trường cũng ở mức thấp. Theo Savills, quý III/2026 chỉ ghi nhận khoảng 1.400 giao dịch, tỷ lệ hấp thụ toàn thị trường đạt 25%. Giao dịch tốt nhất tập trung ở nhóm căn hộ vừa túi tiền tại Dĩ An và Thuận An.
Hấp thụ 45%: người mua thận trọng, chủ đầu tư đẩy mạnh ưu đãi tài chính
Theo CBRE, tỷ lệ hấp thụ nguồn cung căn hộ mở bán mới trong quý III chỉ đạt 45%, giảm tới 24 điểm phần trăm so với quý II/2026 và thấp hơn 2 điểm phần trăm so với cùng kỳ năm ngoái. Điều này đồng nghĩa với việc chưa đến một nửa lượng căn hộ mở bán mới được thị trường hấp thụ trong quý, phản ánh tâm lý thận trọng của cả nhóm khách hàng mua để ở lẫn nhà đầu tư.
Để cải thiện khả năng tiêu thụ sản phẩm, nhiều chủ đầu tư đã tăng cường các chính sách hỗ trợ tài chính, từ hỗ trợ lãi suất vay mua nhà, kéo dài tiến độ thanh toán đến áp dụng các chương trình ưu đãi cho khách hàng. Thay vì chỉ cạnh tranh bằng giá niêm yết, doanh nghiệp đang tìm cách giảm áp lực tài chính ban đầu, qua đó đưa chi phí thực tế của người mua đến gần hơn với khả năng chi trả.
Tuy nhiên, những chính sách kích cầu này chưa đủ để đảo ngược xu hướng suy giảm thanh khoản. Trong bối cảnh chi phí vay vốn gia tăng, người mua có xu hướng cân nhắc kỹ hơn về giá bán, khả năng khai thác sử dụng và tính ổn định của tài sản.
Lý giải về mặt bằng giá căn hộ, ông Võ Huỳnh Tuấn Kiệt, Giám đốc Tiếp thị Nhà ở CBRE Việt Nam, cho rằng trong khoảng 5 năm qua, nguồn cung tại khu vực TP.HCM trước sáp nhập sụt giảm mạnh, trong khi nhu cầu mua nhà tại trung tâm vẫn cao. Điều này tạo áp lực lên mặt bằng giá, đồng thời đặt ra yêu cầu mở rộng không gian phát triển đô thị, bổ sung nguồn cung tại các khu vực có hạ tầng kết nối thuận lợi.
Theo ông Kiệt, giá chào bán căn hộ mới tại khu vực lõi trung tâm hiện dao động khoảng 80-85 triệu đồng đến 150 triệu đồng/m², trong khi các khu vực vùng ven phổ biến khoảng 40-60 triệu đồng/m².
Phân hóa ngày càng rõ: dự án lớn giảm trên 10%, dự án hoàn thiện giữ giá
Đáng chú ý, xu hướng giảm giá không diễn ra đồng đều giữa các dự án mà có sự phân hóa ngày càng rõ nét, tùy thuộc vào nguồn cung cạnh tranh, đặc điểm khách hàng và chất lượng vận hành.
Theo CBRE, những dự án có lượng sản phẩm lớn, chịu áp lực cạnh tranh cao và phụ thuộc nhiều vào nhóm khách hàng đầu tư ghi nhận mức giảm giá trên 10%. Ngược lại, các dự án đã hoàn thiện, hình thành cộng đồng cư dân ổn định và được quản lý, vận hành tốt có khả năng giữ giá tốt hơn.
Sự khác biệt này cho thấy các yếu tố gắn với nhu cầu ở thực và chất lượng sử dụng đang đóng vai trò quan trọng trong việc duy trì giá trị căn hộ, nhất là khi thanh khoản thị trường gặp khó khăn. Trong khi đó, những dự án có nguồn cung lớn hoặc phụ thuộc nhiều vào nhu cầu đầu tư phải đối mặt với áp lực cạnh tranh và điều chỉnh giá cao hơn.
Quý IV/2026: nguồn cung tiếp tục thấp, Bình Dương cũ và Quốc lộ 13 là điểm nóng
Nhìn về quý IV/2026, CBRE dự báo nguồn cung căn hộ mở bán mới tại TP.HCM sẽ tiếp tục duy trì ở mức thấp. Nguyên nhân chủ yếu đến từ việc nhiều chủ đầu tư có xu hướng lùi kế hoạch giới thiệu sản phẩm mới, chờ đợi những tín hiệu tích cực hơn về sức mua và diễn biến thị trường.
Cả năm 2026, thành phố dự kiến đón khoảng 21.000 căn hộ mở bán, riêng khu Nam chiếm hơn 10.000 căn, tương đương một nửa thị trường. Xét theo khu vực, tại địa bàn TP.HCM trước sáp nhập, nguồn cung tương lai dự kiến phân bổ ở khu Đông, khu Nam và khu Bắc. Phần lớn sản phẩm thuộc các khu đô thị quy mô lớn hoặc nằm tại những địa bàn được hưởng lợi từ các công trình hạ tầng giao thông trọng điểm.
Trong khi đó, khu vực Bình Dương trước sáp nhập tiếp tục được đánh giá là điểm tập trung nguồn cung căn hộ mới đáng chú ý. Các dự án dự kiến phát triển chủ yếu dọc quốc lộ 13 và tại những khu vực hưởng lợi trực tiếp từ các tuyến metro đang được triển khai, trong đó có tuyến Metro Thủ Dầu Một - TP.HCM dự kiến khởi công tháng 12/2026.
Nhìn chung, thị trường căn hộ TP.HCM đang bước vào giai đoạn điều chỉnh khi cả giá bán và khả năng hấp thụ đều chịu sức ép. Trong ngắn hạn, chính sách hỗ trợ tài chính tiếp tục là công cụ quan trọng để các chủ đầu tư kích thích giao dịch, trong khi vị trí, chất lượng dự án và khả năng đáp ứng nhu cầu ở thực ngày càng tạo ra sự khác biệt về sức cạnh tranh trên thị trường.
Xem thêm: